


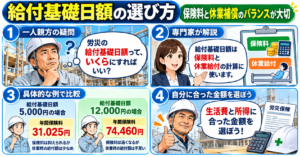
給付基礎日額は、仕事中のけがで休業したときや、障害が残ったときなどの給付額を左右する重要な金額です。
日額5,000円なら年間保険料は31,025円、12,000円なら74,460円になります。
大切なのは、保険料の安さだけで決めず、休業中の生活費と実際の所得に見合った金額を選ぶことです。
1.一人親方の給付基礎日額とは?
労災保険の給付額を決める基準となる金額
一人親方は、一般の労働者とは異なり、通常の労災保険に自動的には加入しません。
そこで利用するのが、労災保険の「特別加入制度」です。
特別加入するときに申請する金額が給付基礎日額です。
これは、労災保険の保険料や、休業したときの給付額などを計算する基準になります。
会社員の場合は、原則として実際の賃金を基に給付額が計算されます。
一人親方の場合は、申請した金額について、本人の所得水準などを踏まえて労働局長が決定します。
選択できる給付基礎日額は16段階
| 給付基礎日額 | 給付基礎日額 |
|---|---|
| 3,500円 | 4,000円 |
| 5,000円 | 6,000円 |
| 7,000円 | 8,000円 |
| 9,000円 | 10,000円 |
| 12,000円 | 14,000円 |
| 16,000円 | 18,000円 |
| 20,000円 | 22,000円 |
| 24,000円 | 25,000円 |
日額によって変わるもの・変わらないもの
給付基礎日額を高くすると、すべての補償が手厚くなるわけではありません。
| 項目 | 日額による違い |
|---|---|
| 労災保険料 | 日額が高いほど高くなる |
| 休業(補償)給付 | 日額が高いほど給付額が増える |
| 障害・遺族への給付 | 日額を基礎に計算する給付は増える |
| 療養(補償)給付 | 原則として日額による違いはない |
2.2026年度の一人親方労災保険料を比較
建設業の特別加入保険料率は1,000分の17
保険料は、次の計算式で求めます。
例えば、給付基礎日額10,000円の場合は次のとおりです。
なお、2026年度の労災保険率と特別加入保険料率は、2025年度から変更されていません。
厚生労働省の公式資料はこちらです。
厚生労働省:令和8年度の労災保険率について
給付基礎日額別・年間保険料一覧
| 給付基礎日額 | 年間保険料 | 月額換算 |
|---|---|---|
| 3,500円 | 21,717円 | 約1,810円 |
| 4,000円 | 24,820円 | 約2,068円 |
| 5,000円 | 31,025円 | 約2,585円 |
| 6,000円 | 37,230円 | 約3,103円 |
| 7,000円 | 43,435円 | 約3,620円 |
| 8,000円 | 49,640円 | 約4,137円 |
| 9,000円 | 55,845円 | 約4,654円 |
| 10,000円 | 62,050円 | 約5,171円 |
| 12,000円 | 74,460円 | 約6,205円 |
| 14,000円 | 86,870円 | 約7,239円 |
| 16,000円 | 99,280円 | 約8,273円 |
| 18,000円 | 111,690円 | 約9,308円 |
| 20,000円 | 124,100円 | 約10,342円 |
| 22,000円 | 136,510円 | 約11,376円 |
| 24,000円 | 148,920円 | 約12,410円 |
| 25,000円 | 155,125円 | 約12,927円 |
3,500円の金額は計算上の端数処理により21,717円としています。
月額換算は年間保険料を12で割った目安です。
3.給付基礎日額で休業補償はいくら変わる?
休業4日目から給付の対象になる
仕事中のけがなどで療養し、働けない状態になった場合、一定の要件を満たすと休業(補償)給付を受けられます。
休業給付は、原則として休業4日目から支給対象になります。
給付額は、給付基礎日額の60%に、休業特別支給金20%を加えた合計80%相当が基本です。
ただし、休業していれば無条件で支給されるわけではありません。療養のため働けないことや、賃金を受けていないことなど、所定の要件があります。
30日間休業した場合の比較
ここでは、けがによって30日間連続して休業し、最初の3日間を待期期間として、残り27日間が支給対象になった場合を比較します。
| 給付基礎日額 | 1日あたりの給付額 | 27日分の給付額 | 年間保険料 |
|---|---|---|---|
| 3,500円 | 2,800円 | 75,600円 | 21,717円 |
| 5,000円 | 4,000円 | 108,000円 | 31,025円 |
| 8,000円 | 6,400円 | 172,800円 | 49,640円 |
| 10,000円 | 8,000円 | 216,000円 | 62,050円 |
| 12,000円 | 9,600円 | 259,200円 | 74,460円 |
| 14,000円 | 11,200円 | 302,400円 | 86,870円 |
| 16,000円 | 12,800円 | 345,600円 | 99,280円 |
| 20,000円 | 16,000円 | 432,000円 | 124,100円 |
| 25,000円 | 20,000円 | 540,000円 | 155,125円 |
例えば、日額5,000円と12,000円を比べると、年間保険料の差は43,435円です。
一方、30日間の休業で支給対象が27日あった場合、給付額の差は151,200円になります。
4.給付基礎日額は生活費から逆算する
では、自分はいくらの給付基礎日額を選べばよいのでしょうか。
一つの考え方は、仕事を休んでも支払い続ける生活費や固定費から必要額を考えることです。
ただし、算出した金額がそのまま承認されるわけではありません。
実際の所得水準に見合うかどうかも確認が必要です。
STEP1:休業中も必要な支出を整理する
まずは、仕事を休んでも支払いが続くものを確認します。
- 家賃・住宅ローン
- 食費・水道光熱費
- 通信費
- 国民健康保険料・国民年金保険料
- 車両ローン・保険料
- 道具や設備のリース代
- 家族の生活費・教育費
材料費など、仕事を休めば発生しない経費は分けて考えます。
STEP2:休業給付で補いたい金額を計算する
休業給付は給付基礎日額の80%相当が基本です。
30日間の休業のうち、最初の3日間は給付対象外となるため、最初の1か月の生活費を考える場合は、次の計算が参考になります。
例えば、休業中に必要な生活費・固定費が月30万円の場合は、次のようになります。
この場合、14,000円を選択肢として検討できます。
14,000円の場合、27日分の休業給付等の合計は302,400円です。
なお、2か月目以降は待期期間を過ぎているため、30日分の支給対象となるケースでは計算が変わります。
STEP3:所得水準と照らし合わせる
年間所得から考える方法もあります。
例えば、年間所得400万円を365日で割ると、1日あたり約10,959円です。
この場合、10,000円または12,000円などが検討候補になります。
ただし、年間所得を365日で割る方法は、あくまで考えるための目安です。実際の申請では、所得の内容や実態を踏まえて判断されます。
| 年間所得の目安 | 365日で割った金額 | 検討候補の例 |
|---|---|---|
| 200万円 | 約5,479円 | 5,000円・6,000円 |
| 300万円 | 約8,219円 | 8,000円・9,000円 |
| 400万円 | 約10,959円 | 10,000円・12,000円 |
| 500万円 | 約13,699円 | 12,000円・14,000円 |
| 600万円 | 約16,438円 | 16,000円・18,000円 |
| 800万円 | 約21,918円 | 20,000円・22,000円 |
※検討候補を示した目安であり、承認される金額を保証するものではありません。
実際の所得水準と申請内容を確認してください。
5.給付基礎日額を決めるときの注意点7つ
注意点①:実際の所得水準に見合った金額を申請する
給付基礎日額は、本人の所得水準に見合った適正な金額を申請する制度です。
保険料を多く払えば、希望する高い日額が必ず承認されるわけではありません。
所得水準と比べて著しく高い、または低い金額を申請した場合は、適正な金額に決定されることがあります。
注意点②:治療費は日額を上げても変わらない
給付基礎日額が3,500円でも25,000円でも、労災保険による療養給付の基本的な仕組みは同じです。
日額を上げる目的は、主に休業給付や障害・遺族給付などの金額を考えることです。
注意点③:仕事の範囲を正確に申告する
一人親方の特別加入では、申請した業務の内容が重要です。
例えば、大工工事だけでなく、内装工事や解体作業なども行う場合は、加入団体に実際の作業内容を伝えて確認しましょう。
日額を高く設定していても、業務の範囲などの要件を満たさなければ、補償の対象にならない場合があります。
注意点④:最初の3日間は休業給付の対象外
休業給付は、原則として休業4日目から支給対象になります。
けがをした直後の生活費は、預貯金などで備える必要があります。
注意点⑤:私生活での病気やけがは労災の対象外
労災保険は、仕事中や通勤中の事故などが対象です。
休日に自宅で転倒した場合や、仕事とは関係のない病気で休業した場合は、原則として労災保険の対象になりません。
労災だけで生活上のすべてのリスクを補えるわけではないため、必要に応じて民間の所得補償保険なども検討しましょう。
注意点⑥:給付基礎日額の変更には申請期間がある
給付基礎日額は、いつでも自由に変更できるわけではありません。
2026年度の一人親方等の第2種特別加入では、原則として次の期間に変更申請を行う取扱いです。
- 前年度の3月2日から3月31日まで
- 年度更新期間(2026年度は6月1日から7月10日まで)
年度更新期間中に変更を申請する場合、4月1日から申請書の受付日までに災害が発生していると、その年度の変更が認められない取扱いがあります。
また、変更手続きの受付方法や団体の締切日は異なる場合があります。
加入団体に早めに確認してください。
注意点⑦:労災保険だけで十分か考える
一人親方が仕事を休む理由は、現場でのけがだけではありません。
私生活での病気やけが、長期療養なども考えられます。
労災保険の対象外となるリスクについては、預貯金や民間保険などで補うことも検討しましょう。
6.タイプ別に考える給付基礎日額の選び方
給付基礎日額に、すべての一人親方に共通するおすすめ金額はありません。
家族構成や住宅ローン、事業の利益、毎月の固定費によって必要な保障は違います。
| 状況 | 検討するときの考え方 |
|---|---|
| 独立したばかり | 保険料負担と生活費の両方を確認する |
| 一人暮らし・扶養家族なし | 自分の生活費と休業中の貯蓄を基準にする |
| 配偶者や子どもがいる | 家族の生活費や教育費も考慮する |
| 住宅ローンや借入がある | 休業中も続く返済額を確認する |
| 従業員を雇っている | 本人の生活費に加え、事業継続への影響も考える |
最初から最高額を選ぶ必要はありません。
反対に、保険料を抑えるためだけに最低額を選ぶのも適切とは限りません。
自分の所得と休業中の生活を守れる金額のバランスを考えることが大切です。
7.一人親方の給付基礎日額や加入手続きはご相談ください
一人親方の労災保険は、特別加入団体を通じて手続きを行います。
給付基礎日額を決める際も、保険料だけでなく、本人の所得水準や希望する補償内容を確認する必要があります。
このような疑問がある方は、行政書士おおまえ事務所へご相談ください。
まとめ:給付基礎日額は保険料と生活費の両面から選ぶ
一人親方の給付基礎日額は、労災保険の給付額を決める重要な基準です。
2026年度の建設業の特別加入保険料率は1,000分の17です。
日額5,000円なら年間31,025円、12,000円なら年間74,460円が保険料の目安になります。
日額が高くなると保険料も増えますが、休業給付や障害・遺族給付などの金額にも影響します。
一方で、治療費は給付基礎日額の高低によって基本的に変わりません。
保険料だけで判断せず、本人の所得水準、家族構成、休業中に必要な生活費を整理して選びましょう。
万一の事故が起きてからでは、給付基礎日額を上げることはできません。加入時や年度更新のタイミングで、必要な保障を確認しておくことが大切です。
著者の一言
給付基礎日額を調べて感じたのは、保険料の安さだけで決めてしまうと、いざ仕事を休むことになったときに困る可能性があるということです。
一人親方は、自分が働けなくなると収入が止まることがあります。
だからこそ、毎月の保険料と、休業中に必要な生活費の両方を考えておくことが大切です。
ご自身に合った金額を確認し、安心して仕事を続けられる備えを整えていきましょう。
次回予告
次回は「通勤中や移動中の事故は労災になる?一人親方労災保険の補償範囲と注意点」を解説します。
現場へ向かう途中の交通事故や、現場から別の現場へ移動するときの事故など、どこまで労災保険の対象になるのかを具体的に紹介します。
最後までお読みいただき、ありがとうございました。
一人親方の労災保険・給付基礎日額のご相談はコチラ
一人親方の労災保険特別加入、給付基礎日額、加入団体のご紹介、建設業許可などについてのご相談は、行政書士おおまえ事務所へお問い合わせください。
次回記事
「通勤中や移動中の事故は労災になる?一人親方労災保険の補償範囲と注意点」
参考資料・公式情報
– 厚生労働省「令和8年度の労災保険率について
– 厚生労働省「特別加入保険料率表
– 厚生労働省「労災保険への特別加入」
– 神奈川労働局「一人親方その他の自営業者の特別加入制度」
– 広島労働局「令和8年度 一人親方等(第2種)特別加入の年度更新手続要領」